Una pantalla conectada no basta para participar en la economía digital. La experiencia cotidiana cambia cuando una persona puede informarse desde el teléfono, pero continúa gestionando su dinero en efectivo. Entre esos dos hábitos existe un espacio donde cobran importancia los comercios cercanos, las instrucciones comprensibles y la posibilidad de comprobar cada movimiento. Pensar en puentes prácticos resulta más útil que presentar el efectivo y la tecnología como mundos enfrentados.
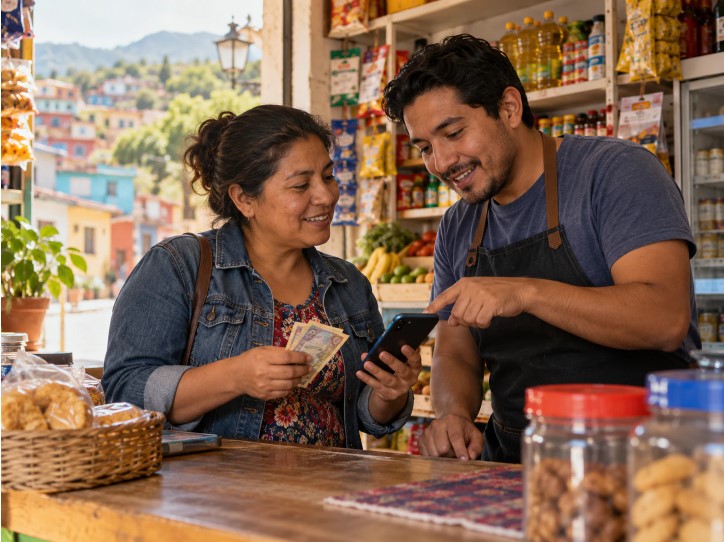
Escena de proximidad donde el efectivo y el entorno digital conviven de forma sencilla en un comercio local.
Un móvil no sustituye todos los medios de pago
La expansión de los teléfonos inteligentes ha cambiado el acceso a la información en América Latina, pero disponer de conexión no equivale a poder pagar por cualquier servicio digital. Una persona puede comparar precios, completar formularios y comunicarse con un comercio desde su móvil y, sin embargo, seguir dependiendo del efectivo cuando llega el momento de cerrar una operación. La distancia entre conectividad y medios de pago es uno de los problemas que plantea la discusión sobre los modelos de pagos de proximidad.
No se resuelve únicamente instalando nuevas aplicaciones: exige estudiar las circunstancias en las que se mueve el dinero.
Una primera barrera aparece cuando el usuario tiene recursos disponibles, pero no utiliza una cuenta bancaria o una tarjeta compatible con el servicio elegido. También importa la confianza. Algunas personas prefieren hablar con alguien antes de entregar dinero, especialmente cuando una interfaz les resulta desconocida. En otras situaciones, el problema es geográfico: el punto autorizado más cercano puede quedar lejos. Estas dificultades no afectan por igual a todas las ciudades ni autorizan a extrapolar porcentajes para toda la región sin estadísticas precisas.
La discusión también exige separar acceso a una cuenta y acceso a una operación. Una persona puede utilizar una billetera para un servicio concreto sin disponer de todas las funciones que ofrece una institución bancaria. Del mismo modo, entregar efectivo a un intermediario no implica recibir una protección equivalente a un depósito bancario. Antes de clasificar una herramienta como inclusiva, conviene describir exactamente qué puede hacer el usuario, qué gastos tiene y dónde permanecen los fondos durante el proceso. Esa distinción evita medir fenómenos distintos con el mismo indicador.
La función de los puntos de proximidad
El relato sobre MobCash en Latinoamérica ofrece un punto de partida para este debate: plantea que la proximidad humana puede acompañar procesos digitales. Es una idea editorial, no una prueba de cobertura universal ni de resultados financieros. La pregunta productiva es qué ayuda necesita una persona en una operación concreta y qué responsabilidad asumiría cada participante.
Un ejercicio útil para los responsables de proyectos consiste en dibujar tres recorridos: el de una persona que utiliza pagos electrónicos habitualmente, el de otra que depende del efectivo y el de quien necesita ayuda presencial. Las diferencias muestran en qué punto surge una barrera de identificación, comprensión o desplazamiento. Cuando se identifica ese punto concreto, es posible elegir controles y soluciones proporcionados. La capacidad de resolverlo debe documentarse con pruebas de funcionamiento, no únicamente con la promesa de llegar a comunidades desatendidas.
Para que un sistema de proximidad sea útil, el usuario debe conocer el importe que entrega, las condiciones de la transacción y quién responde ante una incidencia. Un comprobante identificable, una vía de reclamación y una explicación clara sobre los plazos ofrecen más valor práctico que cualquier promesa de inmediatez. También es imprescindible comprobar la situación legal del servicio en el país correspondiente. La cercanía del agente puede facilitar la comunicación, pero no sustituye esas obligaciones.
La reducción de la brecha entre efectivo y servicios digitales depende, por tanto, de una cadena completa: acceso, información comprensible, registro confiable y mecanismos de protección. El móvil abre la puerta; la operativa y la confianza determinan si puede cruzarse. Evaluar cada iniciativa según esos criterios permite hablar de innovación sin confundir posibilidades tecnológicas con resultados sociales ya demostrados.
Cómo facilitar el paso entre dos hábitos
- Distinguir tener internet de poder completar una operación.
- Identificar qué paso exige presencia física o asesoramiento.
- Pedir información sobre la parte responsable antes de entregar dinero.
Qué significa conectar de verdad
El futuro no exige que todos abandonen de inmediato el efectivo. Exige diseñar transiciones comprensibles, con funciones definidas y comprobantes claros. Cuando una herramienta respeta la situación de partida del usuario, hay más posibilidades de que la tecnología se perciba como ayuda real y no como una obligación añadida.
#PagosDigitales #EconomiaLocal #AmericaLatina