La expresión cajero digital suele confundirse con una sucursal bancaria o con la cuenta del apostador. En el modelo descrito por MobCash Team, la persona que atiende la caja recibe solicitudes, registra identificadores y confirma movimientos desde una terminal separada. La distinción importa antes de analizar capital, comisiones o canales locales.
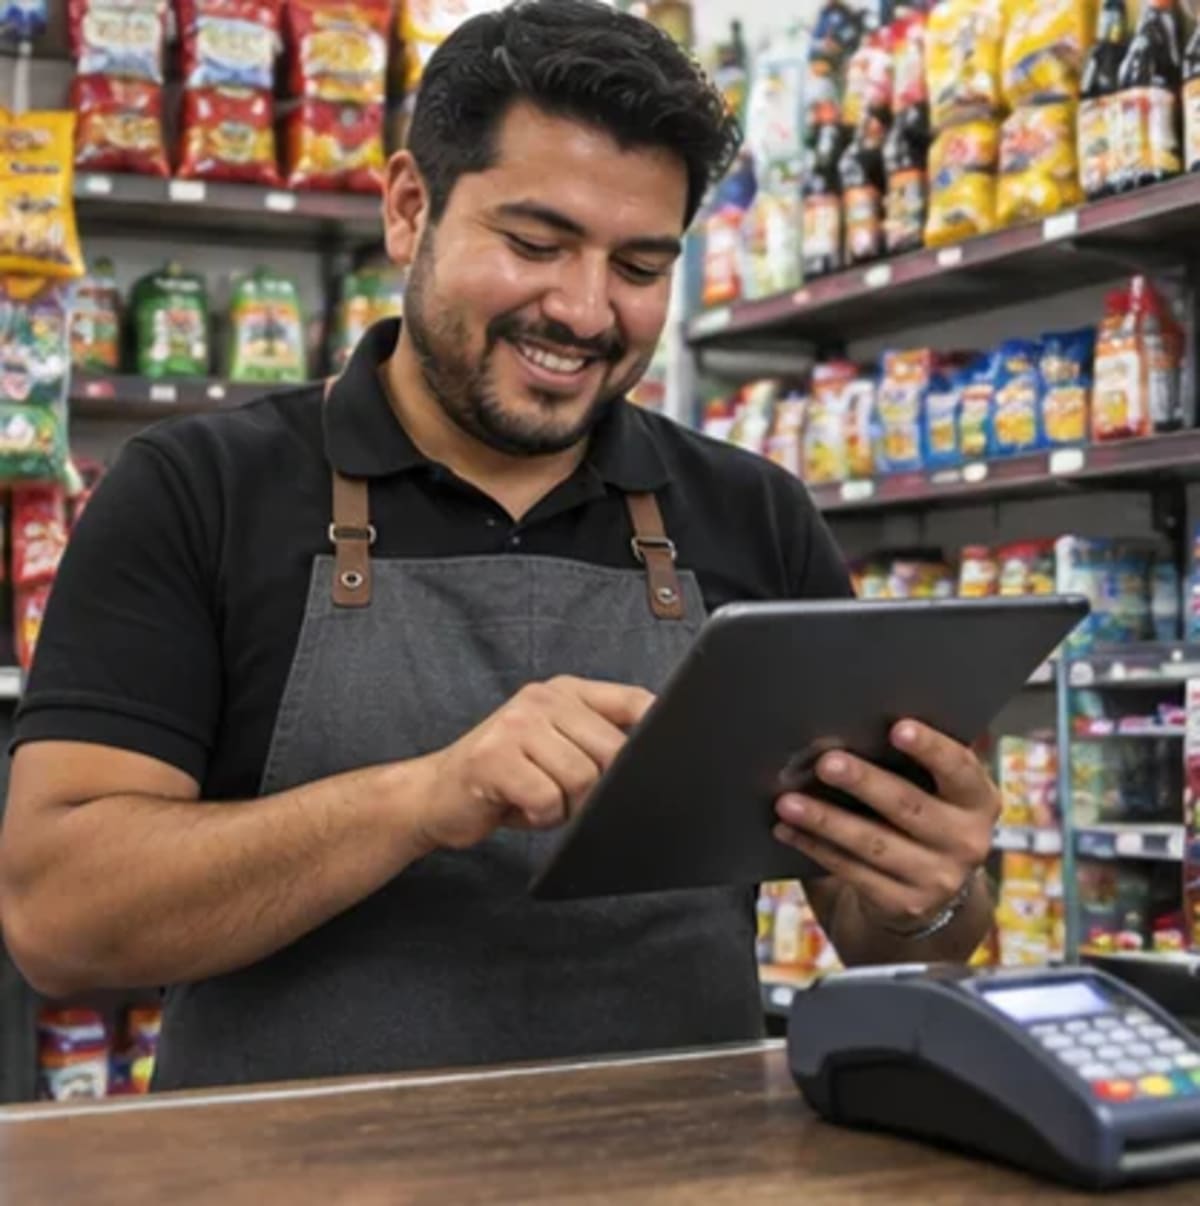
Comerciante revisando una tableta y un terminal sobre el mostrador de su tienda.
El papel del cajero digital
El saldo de trabajo permite cubrir las recargas que el agente acredita; el efectivo que ingresa al negocio cumple otra función. No basta con observar el importe de una transacción: hay que considerar qué parte se encuentra en la terminal, qué parte está en la cuenta bancaria y qué dinero está realmente disponible para entregar un retiro.
La diferencia entre caja y plataforma se nota al cambiar el sentido del dinero. Al recibir una recarga, el cajero incrementa el efectivo que guarda, pero utiliza el saldo registrado en su terminal para acreditar al jugador. Ante un retiro confirmado, puede necesitar efectivo para pagar mientras el balance operativo se ajusta en la dirección opuesta. No mirar estos dos lados causa interpretaciones incorrectas del capital disponible.
Saldo de trabajo frente a efectivo
Una tienda que recibe una transferencia por la mañana y atiende un retiro por la tarde necesita separar ambos movimientos. Un mismo número de operaciones puede ocultar necesidades muy diferentes de liquidez, sobre todo cuando el sistema registra el movimiento antes de que el banco refleje el abono.
Para comprender la actividad de un cajero digital hay que separar la cuenta del jugador, el saldo de la terminal y el efectivo del negocio. La página de Agente 1xBet sitúa el servicio en ese contexto, pero no sustituye la conciliación que cada comercio debe realizar al cerrar el turno.
Para explicar la operación a alguien nuevo, describe primero quién entrega el dinero y quién recibe el saldo. Después apunta dónde aparecerá la confirmación, qué documento conservarás y qué cifra se modificará. Una descripción que solo habla de comisiones no explica todavía el trabajo del cajero.
Una recarga y un retiro
Una prueba útil consiste en dibujar tres columnas: saldo de la aplicación, dinero disponible en la cuenta de cobro y efectivo de caja. Si esas cifras se mezclan en una sola cantidad, será difícil reconstruir qué movimiento corresponde a cada cliente.
¿Dónde se registra el movimiento? ¿Quién confirma la identidad del destinatario? ¿Qué parte de los fondos queda disponible para la siguiente solicitud? Estas preguntas concretas valen más que una definición comercial demasiado amplia.
El momento más revelador llega al cierre: el responsable puede tener billetes en la caja y, aun así, no disponer de saldo digital para acreditar otra recarga. También ocurre lo contrario: la terminal muestra un balance suficiente, pero una solicitud de retiro exige efectivo que todavía no está a mano. Por eso la rutina de un cajero digital no se mide solo por operaciones atendidas. Importa conocer qué fondos están comprometidos, qué dinero puede entregarse y dónde se registra cada confirmación. Un registro separado evita confundir solvencia del negocio con capacidad inmediata del servicio.
Cómo cerrar sin confundir cuentas
Para una explicación pública, se puede usar un recorrido imaginario y no una promesa: un cliente entrega dinero, la caja registra la solicitud, la terminal confirma el movimiento y el operador conserva la referencia. Solo después se calcula el saldo que queda. Este orden hace visible el servicio real sin atribuir a la plataforma plazos o capacidades que no se han comprobado para un país determinado. También evita confundir las condiciones generales con el estado de una transacción específica.
La función del cajero se entiende mejor después de revisar los requisitos de incorporación para un cajero; la preparación del aspirante determina si puede comenzar a atender solicitudes.
#CajaMovil #SaldoOperativo #AgentesDigitales